Sankcja Kredytu Darmowego Adwokat
Obniż koszt kredytu dzięki sankcji kredytu darmowego

200+ prowadzonych spraw
0 oddalonych powództw
6,5 mln zł
Kiedy możesz skorzystać z sankcji kredytu darmowego
Błędnie wskazana lub niepełna wysokość RRSO
Nieprawidłowe określenie całkowitego kosztu kredytu
Brak wymaganych ustawą elementów umowy
Analizuję umowy, w których brakuje obowiązkowych informacji dotyczących kosztów, zasad spłaty lub pouczeń konsumenckich. Nawet pozornie drobne braki mogą mieć istotne znaczenie prawne.
Zawyżone lub niejasne koszty pozaodsetkowe
Obsługa prawna sankcji kredytu darmowego
Skorzystaj z pomocy prawnika i sprawdź, czy możesz obniżyć koszt swojego kredytu
Analiza umowy kredytu konsumenckiego
Przygotowanie oświadczenia o sankcji kredytu darmowego
Negocjacje z bankiem lub firmą pożyczkową
Reprezentacja w postępowaniu sądowym
Adwokat od sankcji kredytu darmowego
Dlaczego warto skorzystać z pomocy prawnika
Wiesz, co naprawdę wynika z Twojej umowy
Działasz spokojnie i bez ryzyka błędów formalnych
Masz kogoś, kto stoi po Twojej stronie
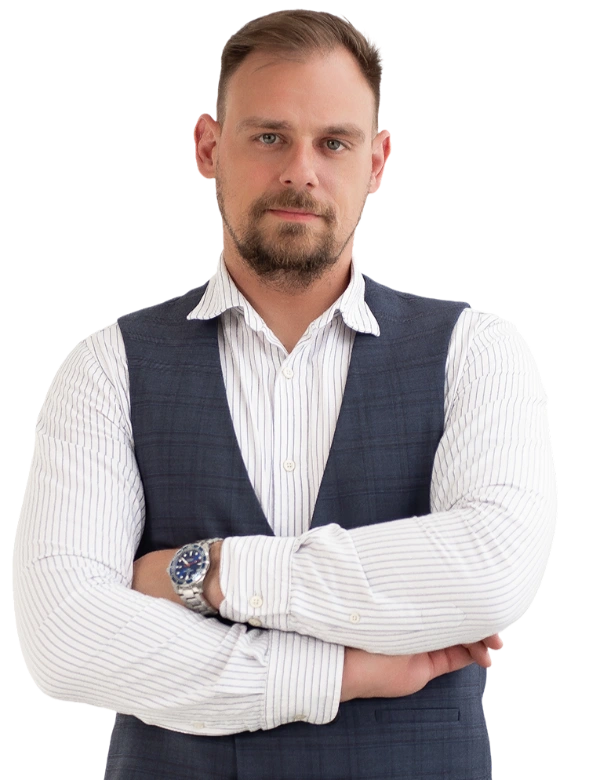
Prawnik z olesna
Pomagam klientom realnie obniżyć koszt kredytów konsumenckich
Łukasz Kasprzak
Adwokat, Założyciel kancelarii
Opinie o kancelarii z Olesna
Zobacz, co mówią klienci, którzy skorzystali z mojej pomocy
★★★★★
– Sławomir U.
★★★★★
– Dawid wojtala
★★★★★
– Anna Borowiec
FAQ
Najczęściej zadawane pytania o sankcję kredytu darmowego
1. Czy kancelaria adwokacka prowadzi sprawy w całej Polsce?
Tak, siedziba kancelarii znajduje się w Oleśnie, ale obsługuję klientów z całej Polski.
2. Czy mogę umówić się na poradę prawną online?
Tak, oferuję porady prawne zarówno online, jak i stacjonarnie w Oleśnie lub Częstochowie.
3. Co to jest sankcja kredytu darmowego (SKD)?
Sankcja kredytu darmowego (SKD) to narzędzie prawne z ustawy o kredycie konsumenckim, które pozwala spłacić wyłącznie pożyczony kapitał – bez żadnych odsetek, prowizji ani dodatkowych kosztów.
Możesz z niej skorzystać, jeśli bank lub firma pożyczkowa naruszyli obowiązki informacyjne, np. nie podali RRSO, nie ujawnili wszystkich kosztów lub przekazali nieczytelną umowę.
Dotyczy to kredytów konsumenckich:
- do 255 550 zł (lub równowartości w innej walucie),
- udzielonych osobom fizycznym na cele niezwiązane z działalnością gospodarczą,
- zawartych po 18 grudnia 2011 roku.
Sankcja kredytu darmowego najczęściej obejmuje kredyty gotówkowe, pożyczki ratalne, karty kredytowe, chwilówki i zakupy na raty. Nie dotyczy kredytów hipotecznych zabezpieczonych hipoteką.
Jeśli chcesz sprawdzić, czy sankcja kredytu darmowego ma zastosowanie w Twojej sprawie, przeanalizuję Twoją umowę, przygotuję wniosek i – jeśli będzie trzeba – poprowadzę postępowanie przeciwko kredytodawcy.
4. Czy sankcja kredytu darmowego działa automatycznie?
Nie. Sankcja Kredytu Darmowego nie działa automatycznie i nie jest stosowana z urzędu przez bank. Aby z niej skorzystać, konieczne jest złożenie odpowiedniego oświadczenia oraz spełnienie warunków przewidzianych w ustawie o kredycie konsumenckim.
W praktyce oznacza to wcześniejszą analizę umowy kredytowej pod kątem sankcji kredytu darmowego i prawidłowe przygotowanie dokumentów.
5. Czy mogę skorzystać z sankcji kredytu darmowego, jeśli kredyt został już spłacony?
Tak, możesz skorzystać z sankcji kredytu darmowego (SKD), nawet jeśli kredyt konsumencki został już całkowicie spłacony. Warunkiem jest to, aby nie upłynął jeszcze termin na złożenie oświadczenia – wynosi on rok od daty spłaty kredytu.
Warto jak najszybciej przeanalizować umowę kredytową i sprawdzić, czy instytucja udzielająca kredytu naruszyła obowiązki informacyjne. Jeśli tak – można dochodzić zwrotu nadpłaconych kosztów, takich jak prowizje, odsetki czy opłaty dodatkowe.
6. Czy obowiązuje termin na skorzystanie z sankcji kredytu darmowego?
Tak. Oświadczenie o sankcji kredytu darmowego należy złożyć w terminie 1 roku od wykonania umowy kredytowej, czyli co do zasady od dnia całkowitej spłaty kredytu.
Po upływie tego terminu możliwość skutecznego skorzystania z sankcji wygasa. Z tego względu kluczowe znaczenie ma szybka analiza umowy i ustalenie, czy termin jeszcze biegnie.
Zwłoka może spowodować utratę prawa do dochodzenia roszczeń wobec banku lub firmy pożyczkowej, nawet jeśli umowa zawiera nieprawidłowości.
7. Czy bank może odmówić uznania sankcji kredytu darmowego?
Tak. Oświadczenie o sankcji kredytu darmowego należy złożyć w terminie 1 roku od wykonania umowy kredytowej, czyli co do zasady od dnia całkowitej spłaty kredytu.
Po upływie tego terminu możliwość skutecznego skorzystania z sankcji wygasa. Z tego względu kluczowe znaczenie ma szybka analiza umowy i ustalenie, czy termin jeszcze biegnie.
Zwłoka może spowodować utratę prawa do dochodzenia roszczeń wobec banku lub firmy pożyczkowej, nawet jeśli umowa zawiera nieprawidłowości.
8. Czy każda sprawa dotycząca sankcji kredytu darmowego trafia do sądu?
Nie. Nie każda sprawa o sankcję kredytu darmowego kończy się w sądzie. Część postępowań udaje się zakończyć na etapie przedsądowym, po złożeniu odpowiednich dokumentów i przeprowadzeniu korespondencji z bankiem lub firmą pożyczkową. Decyzja o skierowaniu sprawy do sądu zawsze zależy od konkretnej sytuacji i stanowiska instytucji finansowej.
9. Jakie dokumenty są potrzebne do analizy umowy kredytowej?
Do wstępnej analizy wystarczy umowa kredytowa, aneksy oraz historia spłat (np. zestawienie rat lub zaświadczenie z banku).
Im więcej informacji przedstawisz na początku, tym szybciej można ocenić, czy w Twoim przypadku możliwe jest unieważnienie umowy, zwrot nadpłat lub skorzystanie z sankcji kredytu darmowego.
10. Ile czasu trwa sprawa o sankcję kredytu darmowego?
Czas trwania postępowania zależy od rodzaju sprawy i sądu, do którego trafia pozew. W przypadku SKD - jeśli bank uzna żądanie, sprawa może zakończyć się szybciej, jeszcze na etapie przedsądowym. Każda sprawa wymaga indywidualnej oceny tempa i strategii działania.
11. Ile kosztuje pomoc prawna przy sankcji kredytu darmowego?
Koszt pomocy prawnej w sprawach dotyczących sankcji kredytu darmowego ustalam indywidualnie, po wstępnej analizie umowy i zakresu sprawy.
Wycena zależy m.in. od stopnia skomplikowania sprawy, rodzaju kredytu oraz tego, czy konieczne będzie prowadzenie sporu sądowego. Przed podjęciem współpracy otrzymasz jasną informację o możliwych kosztach.
Uzyskaj wstępną wycenę pomocy prawnej w sprawie sankcji kredytu darmowego
Wypełnij krótki formularz, opisz swoją sytuację, a ja oszacuję orientacyjne koszty prowadzenia sprawy.
Wysyłając formularz wyrażasz zgodę na przetwarzanie swoich danych osobowych przez Kancelarię Adwokacką Łukasz Kasprzak. Podanie przez Ciebie danych jest niezbędne do obsługi Twojego zapytania. Kliknij tutaj, aby dowiedzieć się więcej.